
CNEWS匯流新聞網記者李映萱、黃康華、陳巧紜/台北報導
央行信用管制實施滿兩年,加上青安3.0上路,房市氛圍出現變化。根據永慶房屋2026年第四季網路會員調查,民眾對房價看法由「看跌」轉向「持平」,看跌比例從第三季36%降至28%,持平則由37%升至43%,看漲也由27%增至29%。永慶房產集團預估,第四季房市可望呈現「量小增、價平」格局。
永慶房屋業管部協理陳賜傑表示,第七波信用管制上路至今滿兩年,政策原先希望抑制投機炒作、降低不動產貸款集中度,並改變房價持續上漲預期。最新調查顯示,房價持平比例升至43%,創信用管制實施以來高點,看跌與看漲比例也首度出現交叉,顯示市場悲觀情緒逐漸淡化。
陳賜傑表示,除房價預期改變外,56%受訪者認為第四季景氣將維持不變;41%認為未來一年是最佳購屋時機,也有41%認為未來一年是最佳售屋時機,顯示市場對後市的看法逐步回穩。
青安3.0也成為市場焦點。調查顯示,65%受訪者贊成申貸年齡限制、67%贊成所得限制;另有42%消費者表示,新婚及育兒家庭貸款額度提高後,將提升購屋意願。其中,新婚2年內最高可貸1200萬元,育有未成年子女最高可貸1500萬元。
陳賜傑指出,目前市場以自住需求為主,調查中40%為換屋、36%為首購,合計76%,投資需求僅6%。產品方面,逾8成消費者青睞10年內成屋,僅20%偏好預售屋;全台另有65%受訪者首選電梯大樓或華廈。
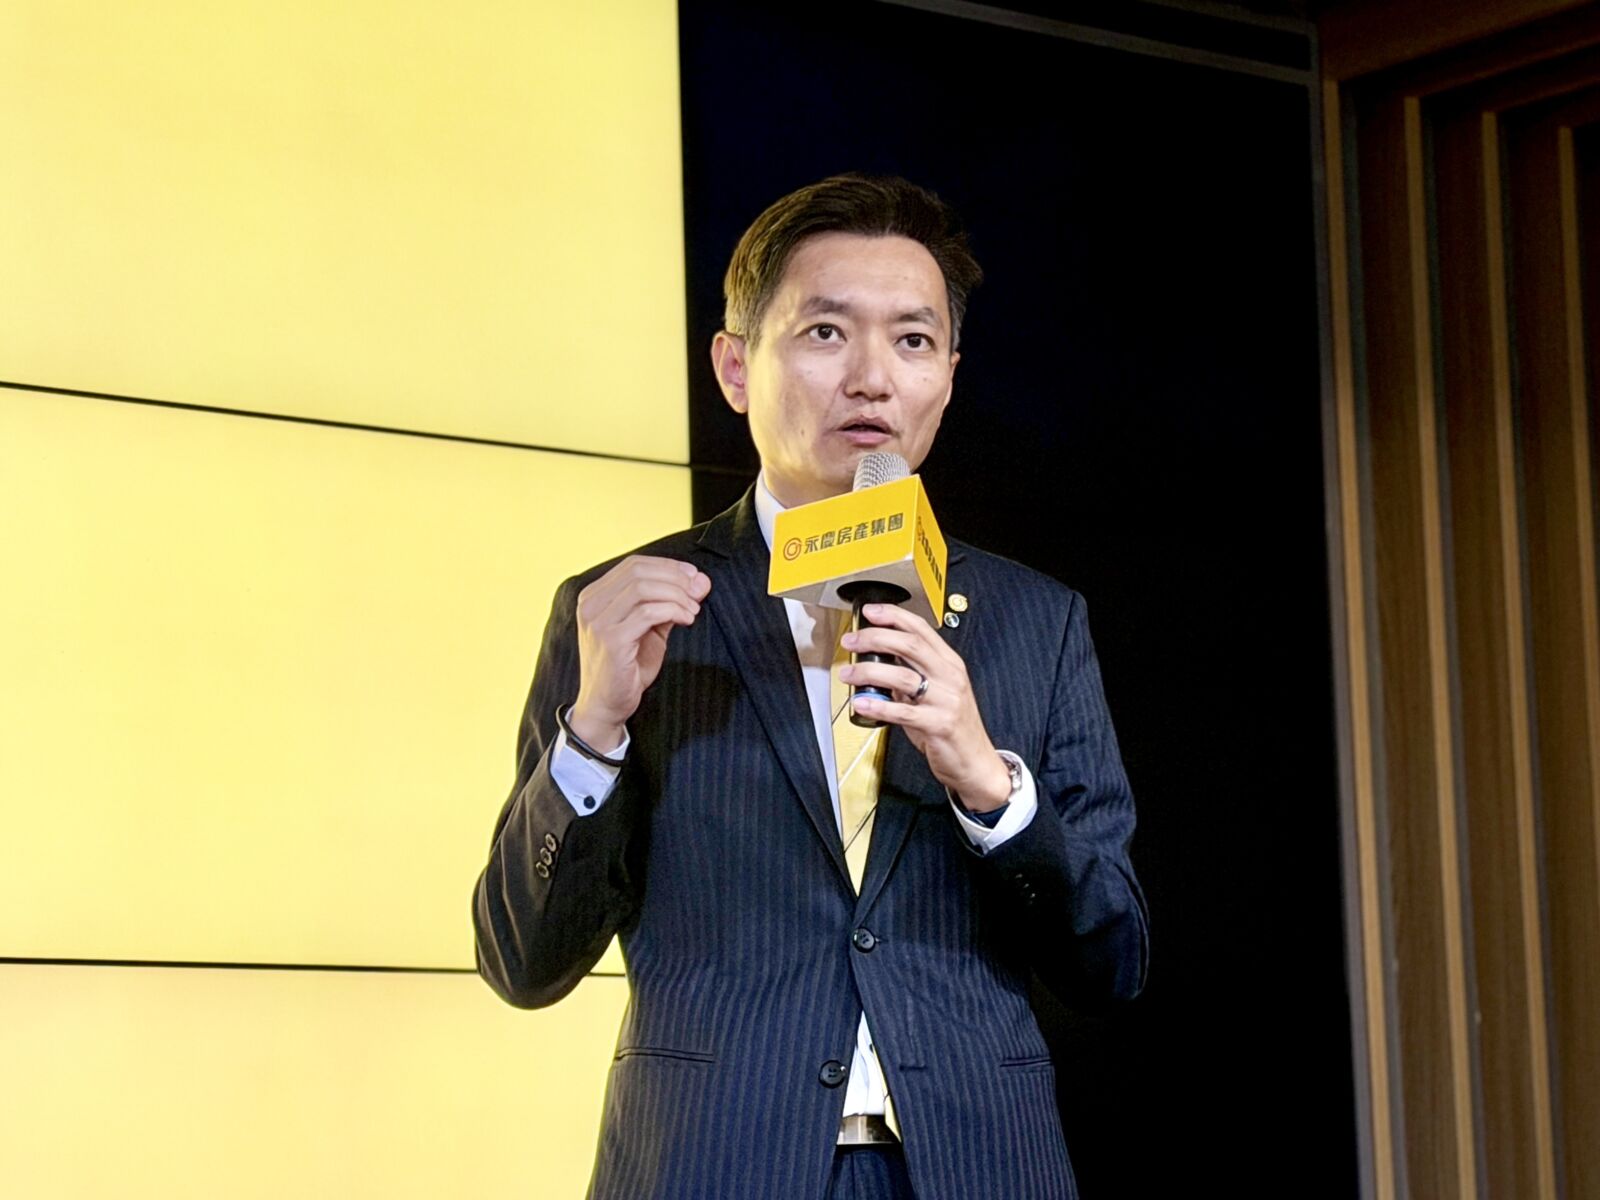
值得注意的是,央行政策利率已連續10季凍漲,但房貸利率並沒有跟著停下來,反而持續走高。永慶房產集團業務總經理葉凌棋表示,第七波信用管制後,銀行資金趨緊、房貸額度有限,實際房貸利率已明顯上升。根據永慶實際成交貸款資料,信用管制前首購房貸利率中位數約2.06%,目前已升至2.60%;第二戶則由2.18%升至2.90%,等同房貸市場已「實質升息」約2至3碼。
葉凌棋指出,央行沒有進一步升息,不代表購屋族資金成本沒有增加。目前銀行房貸資金仍偏緊,部分銀行需要排隊等待撥款,第二戶房貸利率更來到3%左右。在房貸利率走高、貸款取得難度增加下,購屋族負擔仍不輕,也是限制交易量大幅回升的關鍵。
從市場交易來看,六都今年前8月建物買賣移轉共13萬3667棟,較去年同期減少1.5%;第三季七都房價季增減幅則介於負0.6%至正0.6%,呈現平盤整理、區域分化。另一方面,預售市場仍相對低迷,今年1至7月平均每月交易約3216件,較2024年同期高點減少76.5%。
葉凌棋表示,在自住需求、青安3.0及政策適度調整下,第四季交易量有望持續回穩,但房貸利率仍高、銀行資金偏緊,加上投資需求退場,交易量大幅增加的空間有限;目前市場環境也不足以支撐房價明顯反彈,因此預估第四季以「量小增、價平」為主。
永慶房產集團預估,2026年全年建物買賣移轉棟數約25.6萬至26.7萬棟,較2025年約年減2%至年增2%,整體交易量與去年相當。此外,今年住宅使用執照量預估達14.2萬戶、來到近30年高點,大量交屋帶來的房貸資金需求,以及銀行放款能量,仍是後續房市重要觀察指標。
照片來源:CNEWS匯流新聞網記者李映萱攝
《更多CNEWS匯流新聞網報導》
趙韋衫告別12小時工時 轉職永慶房屋服務專員工時穩、月均50K以上
【文章轉載請註明出處】